01 · 人生
第一張:講的是人生,不是錢。
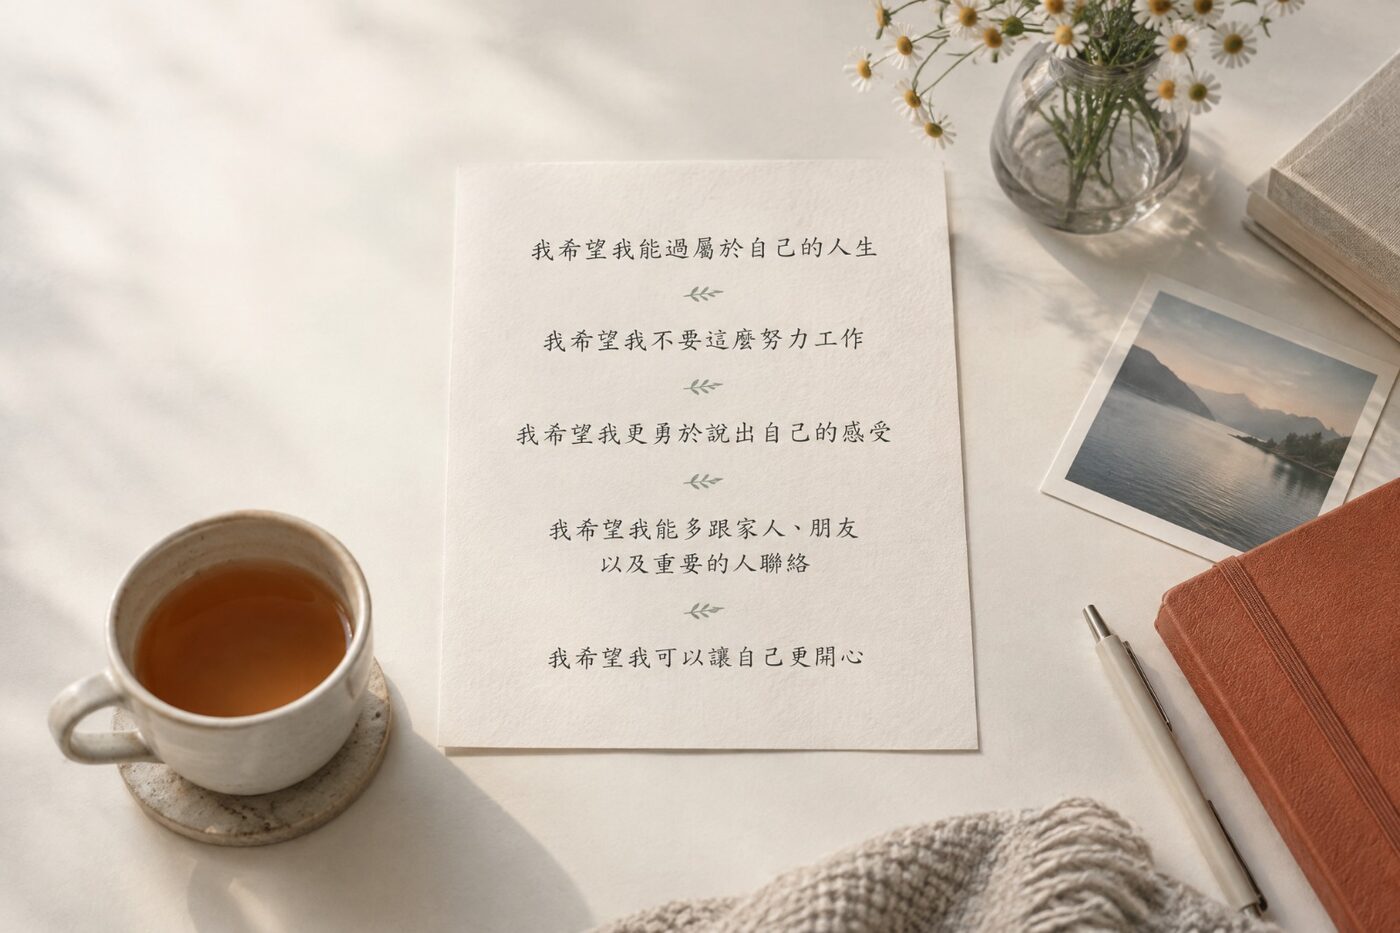
圖上寫着「我希望我能過屬於自己的人生。不是為了誰的期待而活,也不是為了金錢而犧牲一切。」
這句話沒有人會反對。問題是,它沒有日期。
「屬於自己的人生」如果要發生,通常要有人在某一年做一個決定:幾時停手、幾時搬、幾時把責任交出去。沒有日期的心願,最後都會變成別人的安排。
如果明天不用向任何人交代,你會先做哪一件事?那一件事,需要幾多年準備?
這四張圖在網上流傳很廣。我們把它們放在一起,不是因為同意, 而是因為它們各自問了一條好問題——同時也各自有一點要小心。
這句話沒有人會反對。問題是,它沒有日期。
「屬於自己的人生」如果要發生,通常要有人在某一年做一個決定:幾時停手、幾時搬、幾時把責任交出去。沒有日期的心願,最後都會變成別人的安排。
如果明天不用向任何人交代,你會先做哪一件事?那一件事,需要幾多年準備?
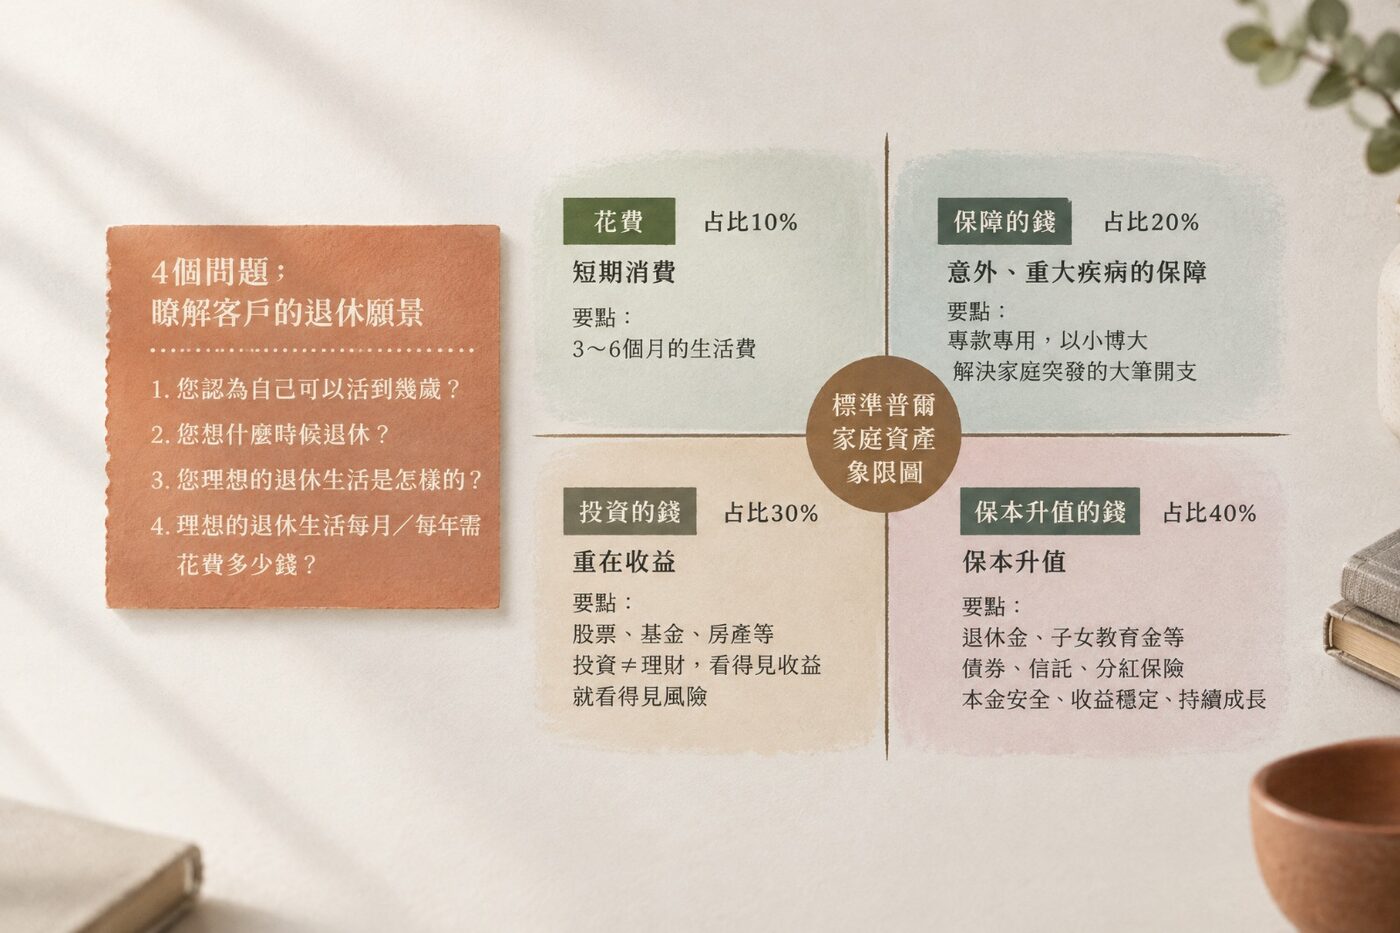
所以這一頁不引用它,也不建議任何比例。
但它問的問題是真的:你的錢,有沒有分開幾個用途?如果其中一個用途出事,會不會拉倒另外三個?
如果把你的資產按用途分四份,哪一份現在是空的?
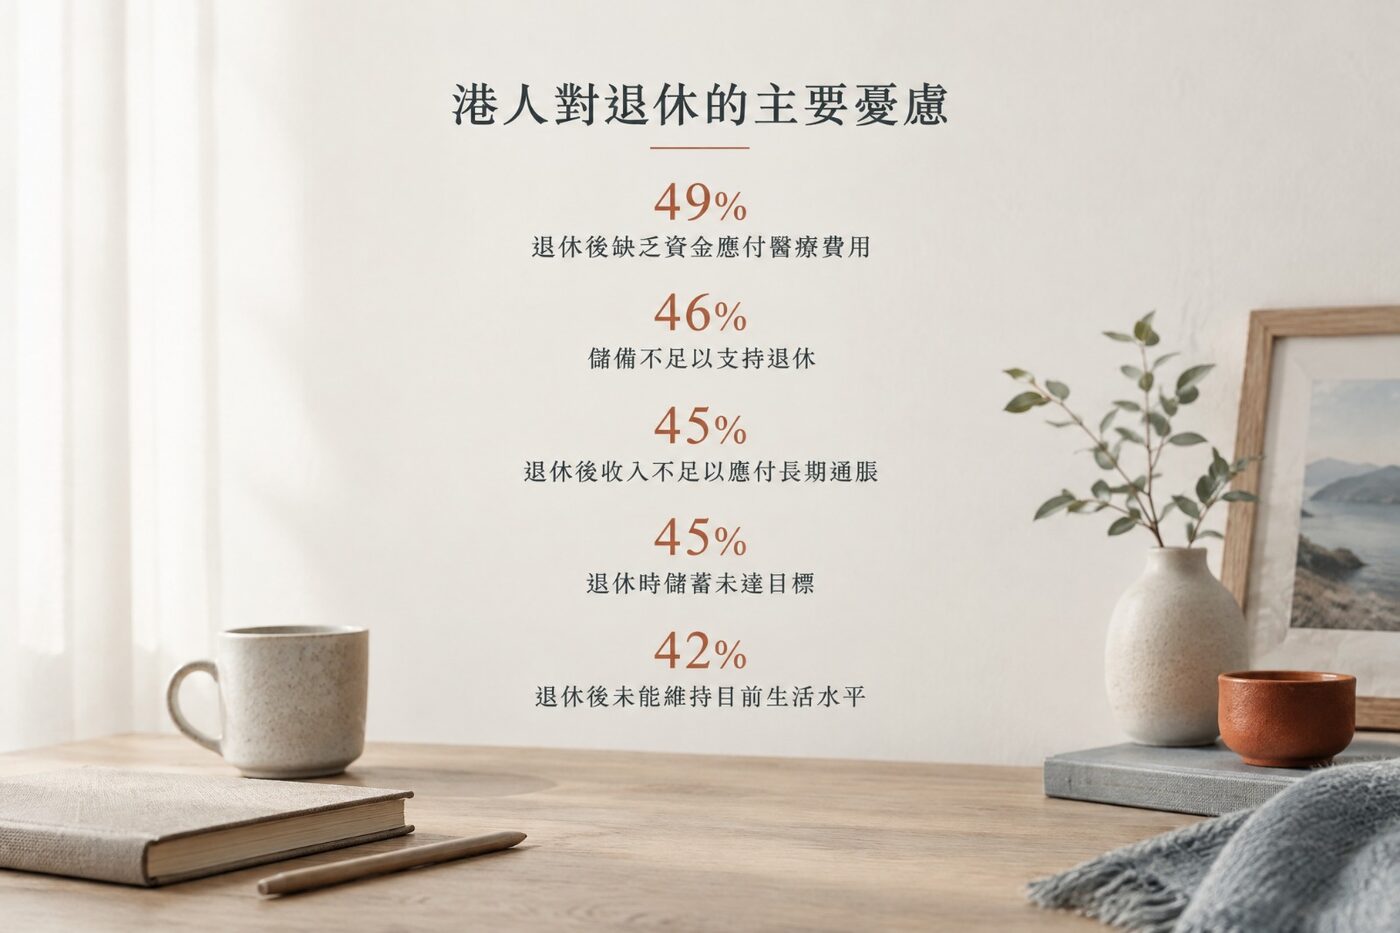
同類調查確實存在:富達《2024 年亞太區投資者調查》顯示 46% 香港投資者擔心退休資金不足;麥肯錫 2025 年調查顯示約七成港人擔心退休儲備耗盡。
數字會變,問題不會。
這五項裡面,哪一項最令你晚上睡不着?那一項,你上一次認真計算是幾時?
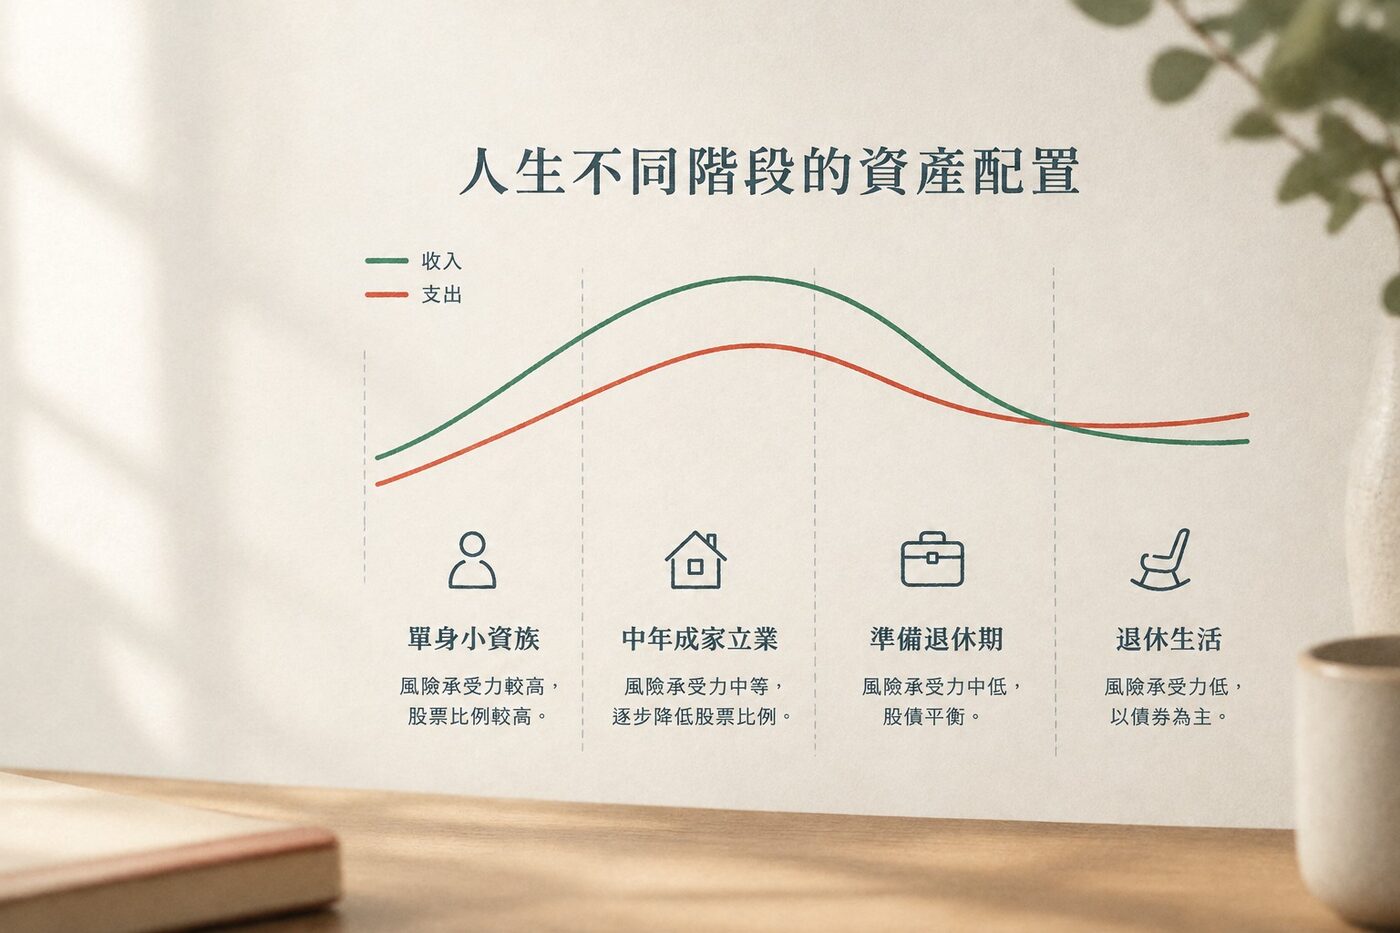
曲線背後有一個事實:收入會停,支出不會。
大部分人把注意力放在「怎樣賺多一點」,而不是「哪一年開始不夠」。前者是投資問題,後者是次序問題。
如果不看回報,只看支出,你的錢可以支撐到幾歲?
它們只是四個問題。答案要你自己坐下來,用你自己的數字寫出來。
圖 01 「我希望我能過屬於自己的人生。不是為了誰的期待而活,也不是為了金錢而犧牲一切。」
圖 02 圖上把家庭資產分成四份:10% 日常開銷、20% 保障、30% 投資、40% 穩健,並標明出自「標準普爾」。
圖 03 圖上列了五項憂慮:醫療費用 49%、退休儲備不足 46%、生活成本上升 45%、照顧家人 45%、住房 42%。
圖 04 圖上畫了三段:年輕時股票比例較高、中年股債平衡、退休後以債券為主,並以「風險承受能力」作說明。